

अकाउंटेंट के साथ महीने का हिसाब: क्या भेजें और कब
छोटी यूएई दुकान या कैफ़े के लिए महीने के आख़िर का पैक: अकाउंटेंट को कौन-सी रिपोर्ट और कागज़ चाहिए, पहले क्या मिलाएँ, और VAT रिटर्न आसान रखने वाली टाइमलाइन।
बक़ाला का महीने का खाता रेगुलर ग्राहकों को जोड़े रखता है, पर कॉपी पैसा डुबोती है। उधार के नियम और लिमिट, बिक्री-पेमेंट का रिकॉर्ड, महीने के अंत में वसूली।
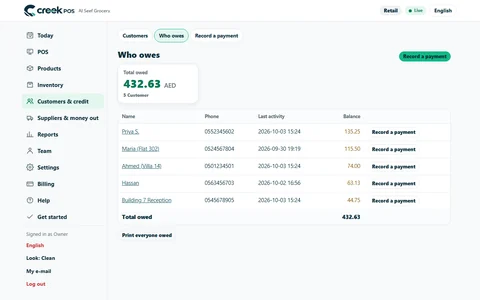
यूएई के बहुत-से मोहल्लों में बक़ाला महीने के खाते चलाती है: परिवार, बिल्डिंग का स्टाफ़ और छोटे ऑफ़िस ज़रूरत का सामान ले जाते हैं और तनख़्वाह आने पर हिसाब चुकाते हैं। रेगुलर ग्राहकों को बार-बार लौटाने का यह सबसे अच्छा तरीका है, और चुपचाप पैसा गँवाने का सबसे आसान तरीका भी। फ़र्क लगभग कभी ग्राहकों का नहीं होता; फ़र्क इस बात का होता है कि खाते कैसे रखे जाते हैं।
काउंटर के पीछे रखी कॉपी तब तक काम करती है जब तक नहीं करती। पन्ने भीग जाते हैं या खो जाते हैं, हर शिफ्ट की लिखावट अलग होती है, और जल्दी में लिखे टोटल का बचाव करना मुश्किल होता है जब ग्राहक उस पर सवाल उठाए। पूरी कॉपी का जोड़ कोई नहीं लगाता, इसलिए किसी को नहीं पता कि असल में कितना पैसा दुकान से बाहर पड़ा है।
ऊपर से कोई लिमिट भी नहीं होती। कॉपी दसवीं ख़रीद भी उतनी ही ख़ुशी से लिख लेती है जितनी पहली, चाहे पिछला पेमेंट दो महीने पहले हुआ हो। और जब कोई कैशियर नौकरी छोड़ता है, तो किसने क्या चुकाया, इसकी याद का एक हिस्सा भी उसके साथ चला जाता है।
एक छोटी लिखी हुई पॉलिसी ज़्यादातर बहसें टाल देती है। पहले ख़ुद तय करें, फिर खाता खोलते समय ग्राहक को बताएँ:
लिमिट आपके पास सबसे काम का औज़ार है, क्योंकि यह किसी भी एक डूबे हुए उधार के नुकसान की हद बाँध देती है। नीचे की टेबल एक उदाहरण है, सलाह नहीं।
| ग्राहक का प्रकार | उदाहरण लिमिट | हिसाब कब |
|---|---|---|
| नया पारिवारिक खाता | AED 300 | हर महीने, तनख़्वाह के दिन के बाद |
| 6+ महीने से समय पर चुकाने वाला परिवार | AED 800 | हर महीने |
| बिल्डिंग का स्टाफ़ | AED 200 | महीने में एक या दो बार |
| छोटा ऑफ़िस | AED 1,500 | हर महीने, स्टेटमेंट के हिसाब से |
कुल रकम के बारे में भी सोचिए। चालीस खाते, हर एक का औसत AED 600, यानी AED 24,000 आपका पैसा महीने के आख़िर तक दूसरों की ख़रीदारी में लगा है (यह एक उदाहरण है, आँकड़ा नहीं)। यह वह माल है जिसका पैसा आप चुका चुके हैं, इसलिए तय करें कि अपने कैश में से कितना उधार देने को तैयार हैं।
जो नियम सबसे ज़्यादा झगड़े बचाता है: खाते पर हर ख़रीद उसी पल काउंटर से होकर जाए, ग्राहक चुना हुआ हो, और ग्राहक को रसीद मिले। जिस रसीद पर नया बकाया छपा हो, वह ज़्यादातर बहसें शुरू होने से पहले ही ख़त्म कर देती है, क्योंकि ग्राहक हर बार चलता हुआ टोटल देखता है।
पेमेंट वसूली में भी उतनी ही सावधानी चाहिए। रकम, तारीख़ और पैसे लेने वाले का नाम दर्ज करें, और रसीद दें। थोड़ा-थोड़ा पेमेंट ठीक है; बस उसे उसी समय दर्ज करें, दिन के आख़िर में याद से नहीं।
खाते वाले ग्राहक का रिटर्न खाते में ही वापस जाना चाहिए, ड्रॉअर से कैश में नहीं, जब तक कि यही तय न हुआ हो।
पीछे भागने से बेहतर एक शांत तरीका काम करता है:
बकाये का साइज़ ही नहीं, उसकी उम्र भी देखें। जो बकाया 60 दिन से नहीं हिला, उस पर बात करनी होगी; जो बड़ा है पर हर महीने चुक जाता है, वह आम तौर पर ठीक है। लोग चले भी जाते हैं — निवासी नौकरी और फ़्लैट बदलते हैं, कभी-कभी अचानक — यह भी लिमिट समझदारी से रखने की एक वजह है।
खाते पर बेचने से VAT टलता नहीं: आम तौर पर टैक्स बिक्री होते ही देय होता है, तब नहीं जब ग्राहक महीने के आख़िर में पेमेंट करे। इसलिए आपकी रिपोर्ट को बिक्री उसी दिन गिननी चाहिए जिस दिन वह हुई। ब्योरे अपने अकाउंटेंट से पक्के कर लें; आपको मिलने वाला बकाया भी आपके महीने के आख़िर के पैक का हिस्सा है।
छोटी दुकान के पास ग्राहकों की सबसे अच्छी जानकारी भी खाते ही होते हैं। हर रेगुलर ग्राहक का महीने वाला व्यू — उसने कितना ख़र्च किया, उसका बकाया, उसकी आख़िरी विज़िट — दिखा देता है कि कब कोई अच्छा ग्राहक अचानक आना बंद कर देता है। अक्सर यह ठीक होने वाली समस्या होती है: कोई प्रोडक्ट जो आपने रखना बंद कर दिया, कोई डिलीवरी जो बिगड़ गई, नुक्कड़ पर खुली कोई नई दुकान। अगली बार मिलने पर दो बातें किसी भी कैंपेन से ज़्यादा काम की हैं।
बिक्री एक टैप में ग्राहक के खाते पर जाती है, और ग्राहक का नाम और बकाया रसीद पर छपता है। "किसका बकाया है" स्क्रीन हर बकाये की लिस्ट दिखाती है; पेमेंट पूरा या थोड़ा-थोड़ा हो सकता है और उसमें तारीख़ और पैसे लेने वाले का नाम दर्ज होता है; हर ग्राहक का स्टेटमेंट प्रिंट होता है। महीने वाला व्यू ख़र्च, बकाया और आख़िरी विज़िट दिखाता है, रिटर्न खाते में वापस जा सकते हैं, और उधार पर बेचना एक अधिकार है जिसे आप हर कैशियर के लिए अलग से चालू करते हैं। होलसेल ग्राहक अपने-आप होलसेल कीमत पर आ सकते हैं, और प्लैटिनम या ऑनलाइन पर उधार का पेमेंट फ़ोन से भी दर्ज किया जा सकता है। देखें ग्राहकों वाले फ़ीचर।
क्या खाते वाले ग्राहकों से ज़्यादा पैसे लेने चाहिए? ज़्यादातर बक़ाला ऐसा नहीं करतीं; खाता सर्विस का हिस्सा है। इसकी लागत लिमिट और समय पर वसूली से काबू में रखें।
अगर ग्राहक बकाये पर सवाल उठाए तो? स्टेटमेंट प्रिंट करें: तारीख़ के साथ लिखी हर ख़रीद आम तौर पर बात ख़त्म कर देती है। यहीं कॉपी हार जाती है।
क्या स्टाफ़ खाते खोल सकता है? बेहतर है नहीं। स्टाफ़ को मौजूदा खातों पर लिमिट के अंदर बेचने दें, और खाता खोलना और लिमिट बढ़ाना मैनेजर के पास रखें।
उन ग्राहकों का क्या जो बिना चुकाए चले जाते हैं? उधार में थोड़ा नुकसान होता ही है। लिमिट, फ़ोन नंबर और जल्दी फ़ॉलो-अप इसे छोटा रखते हैं; बड़ी रकम हो तो अपनी अमीरात में क़ानूनी रास्तों के बारे में पूछें।
असली जैसे दिखने वाले खातों के साथ उधार की स्क्रीन देखना चाहते हैं? लाइव किराना डेमो खोलें, या 14 दिन का ट्रायल शुरू करें और अपनी कॉपी उसमें ले आएँ।
यह लेख अपनी तारीख़ तक की सामान्य जानकारी है, क़ानूनी या टैक्स सलाह नहीं। नियम बदलते रहते हैं; कुछ भी करने से पहले आधिकारिक स्रोत देखें या अपने अकाउंटेंट से पूछें।
छोटी यूएई दुकान या कैफ़े के लिए महीने के आख़िर का पैक: अकाउंटेंट को कौन-सी रिपोर्ट और कागज़ चाहिए, पहले क्या मिलाएँ, और VAT रिटर्न आसान रखने वाली टाइमलाइन।
बक़ाला या मिनी मार्केट को POS से क्या चाहिए: तेज़ स्कैनिंग, तराज़ू के लेबल, महीने का उधार, एक्सपायरी डेट और VAT, साथ में ख़रीदने से पहले पूछने वाले सवाल।
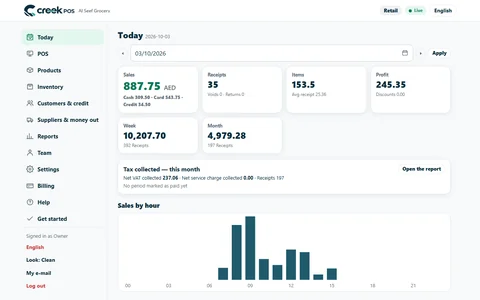
छोटी यूएई दुकान या कैफ़े के लिए दुकान बंद करते समय दस मिनट का रूटीन: बिक्री, मार्जिन, औसत रसीद, ड्रॉअर, डिस्काउंट और स्टॉक अलर्ट, रोज़ एक ही क्रम में।
CreekPOS ऑनलाइन 14 दिन मुफ़्त, या आपके PC पर प्रोग्राम 7 दिन। हर फ़ीचर, बिना कार्ड।
सुविधा, स्क्रीन या काम के नाम से खोजें। गाइड खोलें और उसका लिंक टीम के साथ साझा करें।